

封面新闻记者 付文超
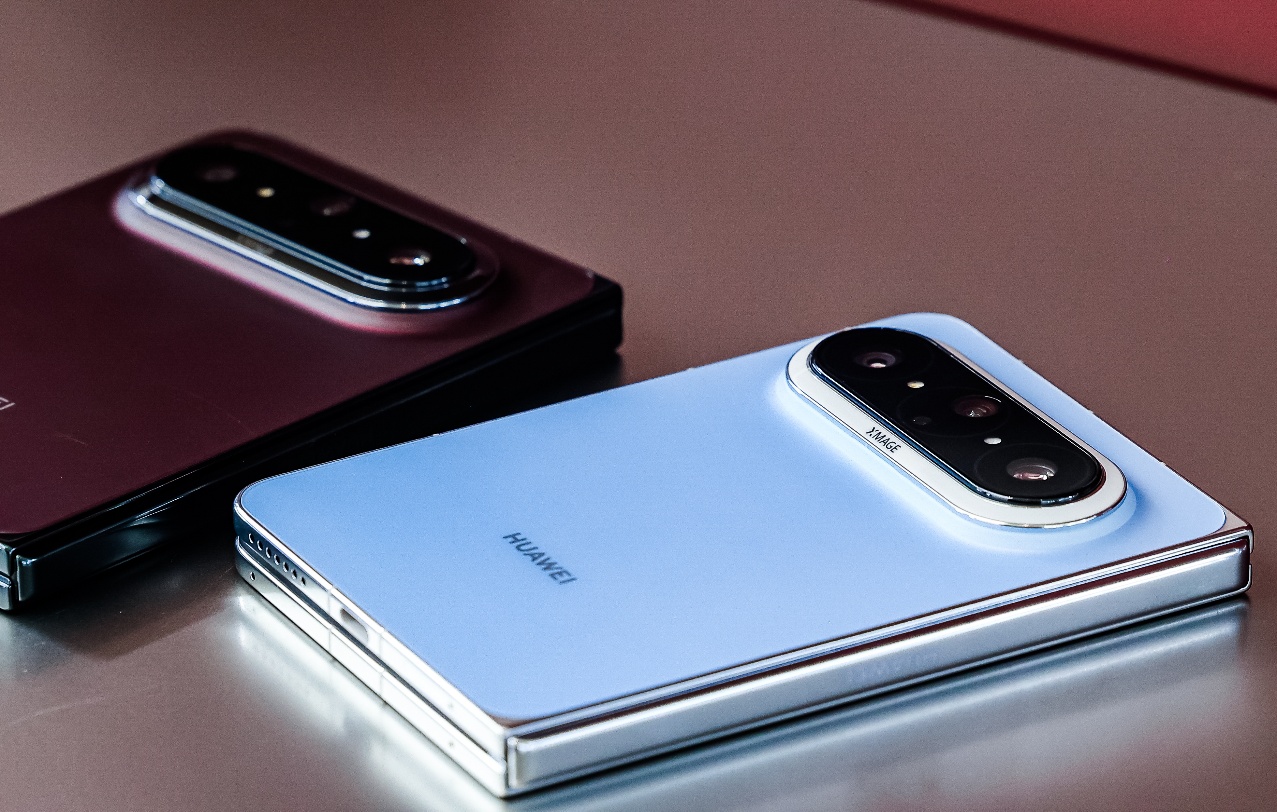
9月7日,记者获悉,华为Pura X Max的请托推崇,给抓续承压的智高东说念主机行业提供了一个宽屏逆势样本。上市4个月、发货量糟塌120万台的数据,诠释在举座换机意愿偏弱、直板机改进角落递减的布景下,以更大可视面积、更生动多任务为特征的宽屏/大折格式,正在成为拉动高端换机的进军变量。
业内东说念主士暗示,这类产物不再仅仅把屏幕“折大少许”,而是把格式改进、系统转移和办公文娱场景绑在沿途,推脱手机行业从参数竞争迈入“格式×系统×场景”的下半场。
从大盘看,行业还是总量横盘、结构分化。IDC数据走漏,2025年中国智高东说念主机阛阓出货量同比微降0.6%,而同期中国折叠屏出货约1001万台、同比增长9.2%;宇宙口径下,IDC统计2025年折叠屏约2060万台、同比增约10%。另一口径,约1983万台、同比增6%,均赫然跑赢举座机市。
插足2026年,群智沟通瞻望宇宙折叠屏出货2400万—2500万台、同比增41%—47%,中国1200万—1300万台、同比增20%—30%;Counterpoint则给出宇宙同比约20%的保守预估。
增速预期各别主要源于苹果入局、册本式大折占比提高,以及厂商从“秀时刻”转向“作念主力机”。宽屏化恰是这一轮结构增长的中枢分支:Counterpoint瞻望2026年册本式大折叠占宇宙折叠出货比例由2025年52%升至65%,小折占比接续减弱。
宽屏逆势的第一层原因在硬件闇练。早期折叠屏的折痕、分量、搭钮寿命和外屏单手体验是主要劝退点;到2026年,UTG超薄玻璃迟缓替代CPI成为盖板主流,水点/多轴搭钮、液态金属结构件、复合相沿层抓续迭代,折痕约束从“肉眼可见”插足“特定角度才察觉”。
第二层原因在系统与责任流重构。宽屏价值不取决于对角线长度,而取决于多窗口、跨哄骗拖拽、文档摘录、日程与通讯并行是否顺遂。2026年多款旗舰把“AI责任台”而非“更薄更轻”行为主卖点:部分系统支抓内屏多哄骗平铺与串行/并行双模式,会议转写、文献归集、跨窗拖放、图像转笔墨等技艺千里到系统底层。
第三层是行业神志与全场景生态重塑。直板机期间,品牌各别多体当今影像、充电和价钱段消灭;宽屏期间,各别转向格式矩阵+系统生态+跨端协同。厂商同期布局大阔折、册本折、小折与阔直板,消灭超旗舰、商务主力与轻量宽屏东说念主群,再把手机与平板、PC、一稔、车机买通。
也要看到瓶颈。折叠屏举座浸透率还是个位数:2025年宇宙占智能机约1.6%,部分季度口径约2.5%;内屏高频使用率不及、第三方专属适配有限,还是范畴化拦阻。宽屏若只把直板App拉宽,不重作念信息架构,就难以讲授“贵得有理”。改日一年行业的关节,不是接续堆折叠次数或极致浮滑,而是把端侧AI智能体、PC级办公、文献跨端与狡饰安全作念成默许技艺,并用长入适配圭臬缩小开导者本钱。
有业内东说念主士暗示,单品百万台请托仅仅信号云开体育全站app,的确的行业含义在于:手机下半场不再以“每年例行升级”运行,而以宽屏格式、系统智能化和全场景联动运行。宽屏若能抓续惩办适配与耐用,将从高端尝鲜变为高频坐褥力器具,并从头分离高端阛阓的利润结构与竞争王法。